Simulador de Amortização de Financiamento
Descubra o impacto real de fazer amortizações extras no seu financiamento imobiliário. Calcule a economia exata de juros, redução de anos de dívida e compare os sistemas SAC e Price com controle total de taxas e correção monetária.
Parâmetros do Financiamento
Estratégia de Amortizações & Encargos
0 planos| Nº | Data | Prestação | Amortização | Juros | Taxa/Seguro | Correção | Amort. Extra | Saldo Devedor |
|---|
Guia Prático: Tabela SAC x Tabela Price
Qual a diferença entre Tabela SAC e Tabela Price?
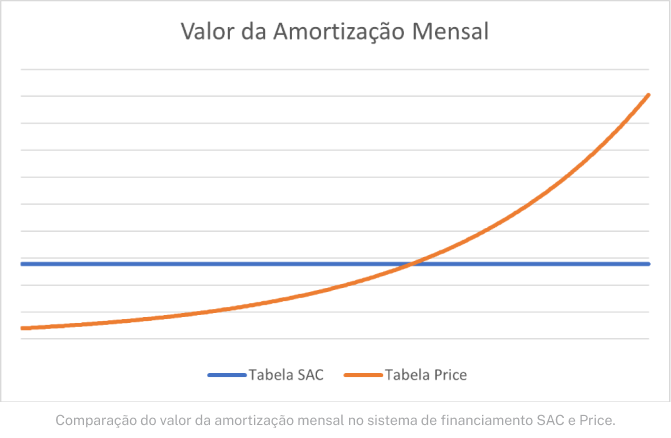
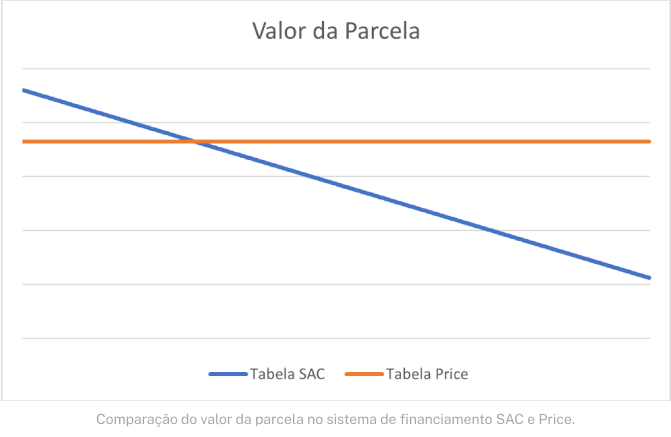
No Sistema de Amortização Constante (SAC), a cota de amortização da dívida é idêntica todos os meses. Como o saldo devedor cai rápido, o valor cobrado de juros diminui a cada prestação, resultando em parcelas decrescentes ao longo do tempo.
Na Tabela Price, o valor total da parcela mensal é constante (fixo) do início ao fim. No início do financiamento, a maior parte da parcela é composta por juros e pouca amortização do saldo devedor.
| Característica | Tabela SAC | Tabela Price |
|---|---|---|
| Valor da Prestação | Decrescente (começa maior e cai todo mês) | Constante (mesmo valor do início ao fim) |
| Amortização da Dívida | Constante desde o 1º mês | Crescente (pequena no início, maior no final) |
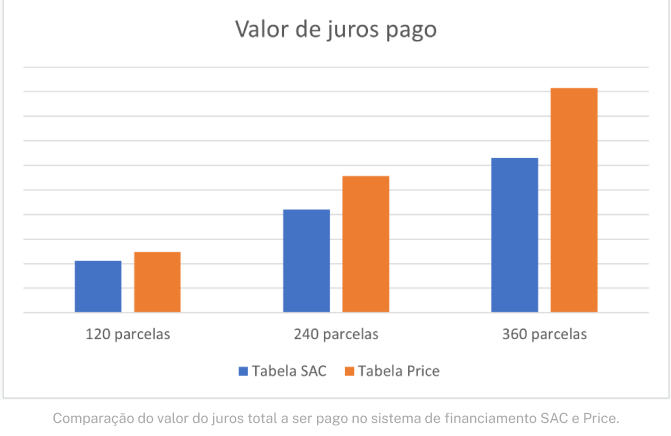
| Juros Totais Pagos | Menor valor total de juros pagos ao banco | Maior valor total de juros pagos |
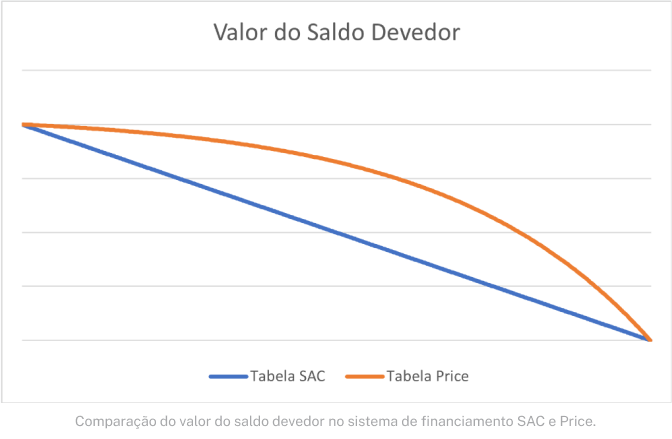
| Velocidade de Quitação | Saldo devedor diminui mais velozmente | Saldo devedor cai mais lentamente nos primeiros anos |
Evolução do Valor da Parcela
Evolução do Saldo Devedor
Amortização Extra: Por Prazo ou Por Parcela?
Ao realizar um pagamento extraordinário (por exemplo, usando 13º salário, férias ou FGTS), você tem duas escolhas:
- Redução de Prazo (Recomendada financeiramente): O valor extra abate diretamente o saldo devedor e elimina as últimas parcelas do contrato. Como juros são calculados sobre o tempo de exposição da dívida, você economiza o máximo possível de juros.
- Redução de Parcela: O saldo devedor é abatido, mas o número de meses permanece o mesmo. Isso faz o valor da prestação mensal cair, aliviando o fluxo de caixa imediato da sua família.
Comportamento dos Juros
A Amortização